Emites una factura en marzo y tu cliente la paga en junio. El factoring es la forma de no esperar a junio: cedes esa factura a una entidad, llamada factor, que te adelanta la mayor parte del importe, se encarga de cobrarla y, según la modalidad, asume o no el riesgo de que tu cliente no pague.
Es una de las herramientas de circulante más usadas en España. Aquí tienes cómo funciona, qué tipos hay, cuánto cuesta con un ejemplo hecho a mano, qué te van a pedir y en qué casos no te conviene.
¿Qué es el factoring?
El factoring es una cesión de facturas pendientes de cobro a cambio de liquidez y, a menudo, de la gestión del cobro. Intervienen tres partes:
- El cedente: tu empresa, que ha vendido y ha emitido la factura.
- El factor: el banco o la entidad especializada que adquiere el derecho de cobro y te adelanta el dinero.
- Tu cliente: quien pagará la factura al vencimiento, normalmente al factor. En el contrato aparece como «deudor» o «cedido».
El factoring no tiene una ley propia en España. Jurídicamente es una cesión de créditos que se apoya en el Código de Comercio (artículos 347 y 348), en el Código Civil (artículos 1526 y siguientes) y en lo que pacten las partes. La disposición adicional tercera de la Ley 1/1999 añade reglas para las cesiones de créditos empresariales a entidades de crédito.
Lo que lo separa de un préstamo es lo que va dentro. El factoring puede incluir hasta tres servicios: la financiación de la factura, la gestión de su cobro y, en la modalidad sin recurso, la cobertura de la insolvencia de tu cliente.
¿Por qué el factoring mueve tanto dinero en España?
Porque en España se cobra tarde. Según el Observatorio de la Morosidad de CEPYME, el periodo medio de pago a las pymes fue de 80,5 días en 2025, un 34 % por encima del plazo máximo legal de 60 días. Esos tres meses de media entre facturar y cobrar alguien los tiene que financiar, y muchas veces es el proveedor.
De ahí el tamaño del sector. Según la Asociación Española de Factoring (AEF), en 2025 sus entidades compraron facturas por 269.885 millones de euros. De esa cifra, 127.984 millones fueron factoring (93.054 millones nacional y 34.825 millones internacional) y 141.901 millones, confirming.
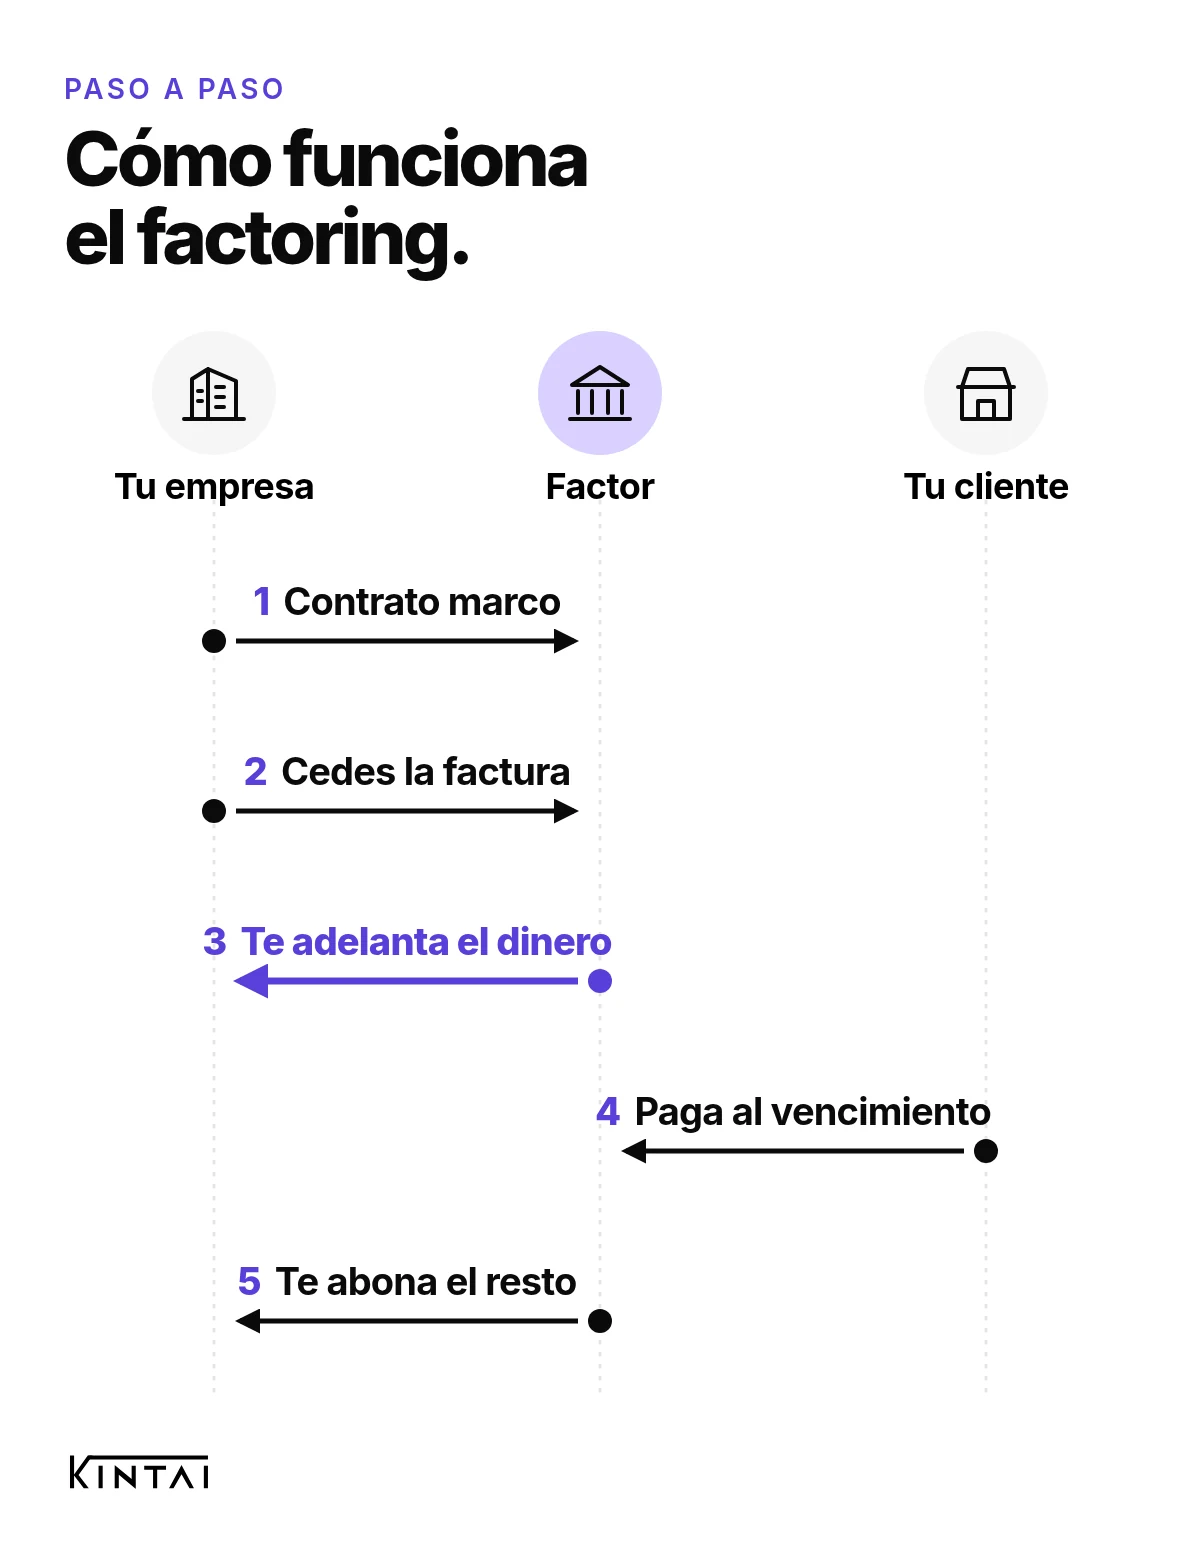
¿Cómo funciona el factoring paso a paso?
- Firmas un contrato marco con el factor. Fija qué clientes acepta, con qué límite de riesgo para cada uno, qué porcentaje de cada factura anticipa, la modalidad y el precio.
- Emites la factura y se la cedes. Muchos factores piden que tu cliente la haya conformado, es decir, que reconozca por escrito que la debe y cuándo la pagará.
- El factor te adelanta el porcentaje pactado y, salvo que hayáis acordado una modalidad confidencial, comunica la cesión a tu cliente.
- Tu cliente paga al factor en la fecha de vencimiento.
- El factor liquida la operación: te abona la parte que había retenido, una vez descontados intereses y comisiones.
Tipos de factoring
Con recurso o sin recurso
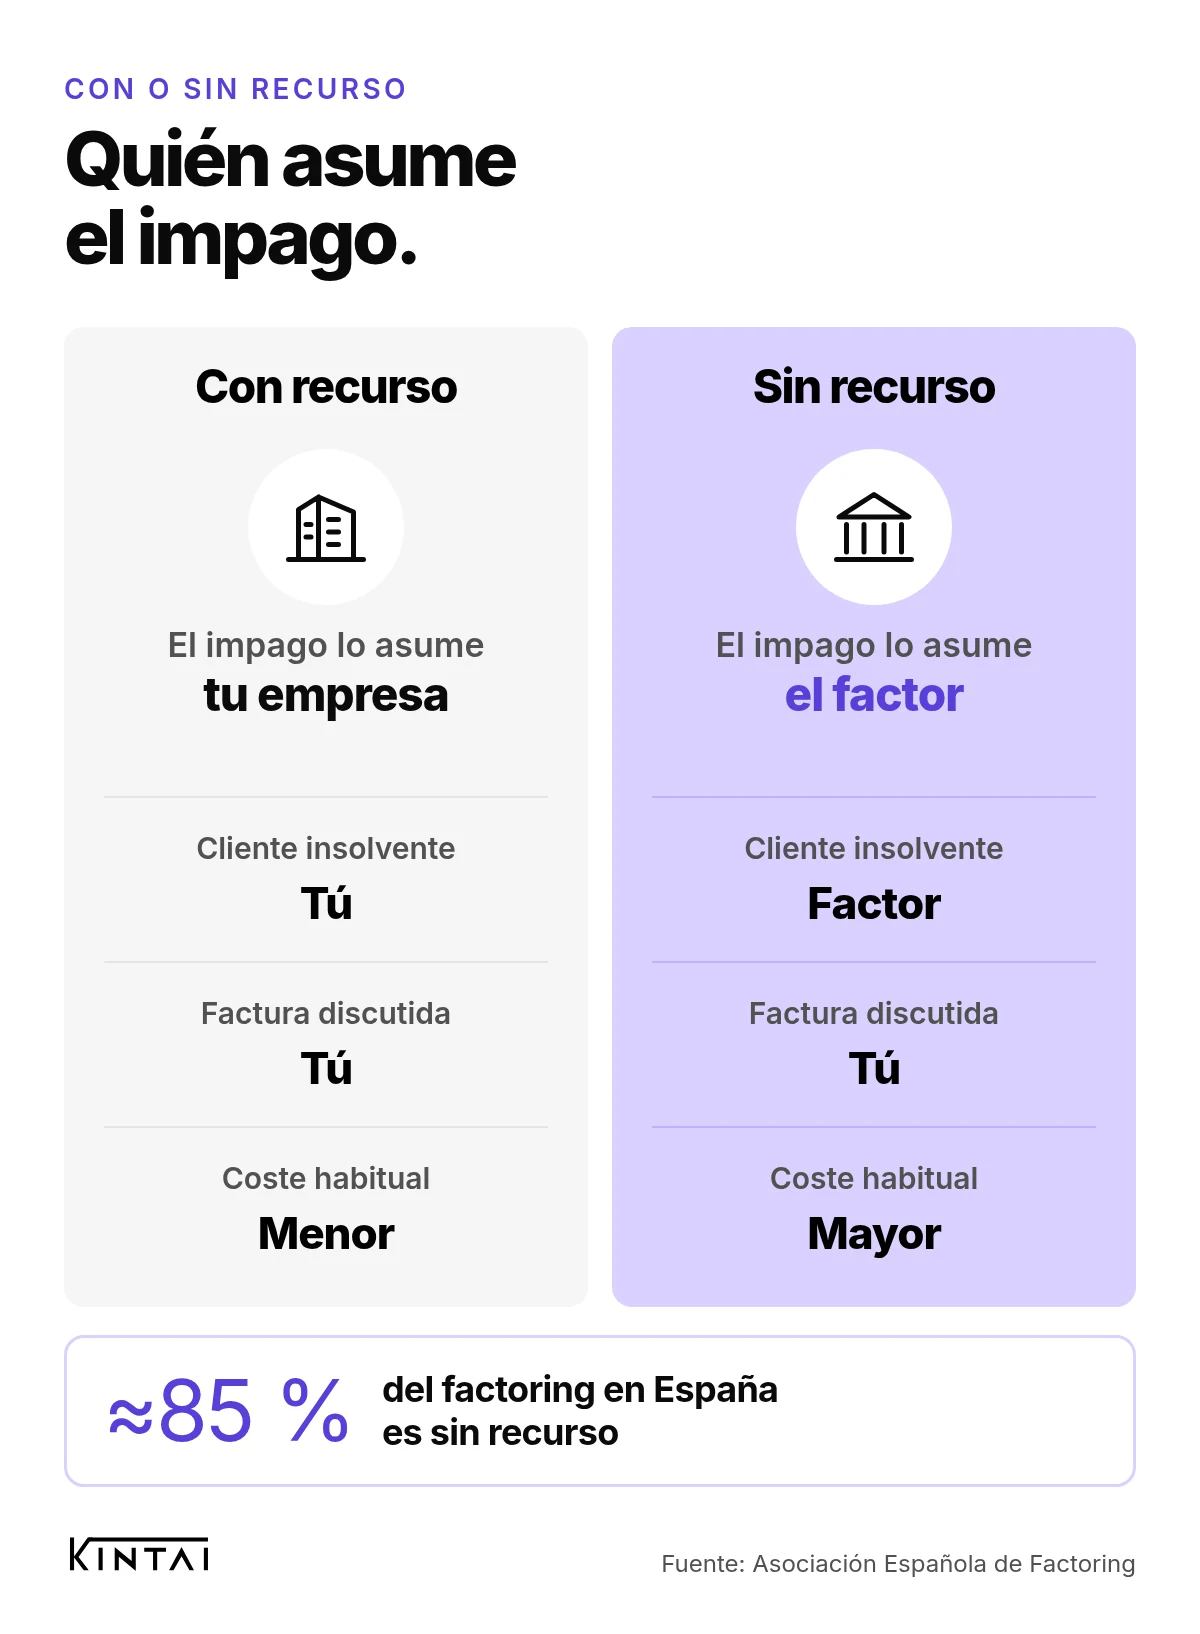
Es la diferencia que más importa. En el factoring con recurso, si tu cliente no paga, el impago vuelve a ti: devuelves lo que te adelantaron. En el factoring sin recurso, el factor asume la insolvencia de tu cliente, aunque no los impagos por una factura o una entrega que tu cliente discute.
Varias guías del top de Google dicen que el factoring con recurso es el más habitual en España. Los datos de la AEF dicen lo contrario: alrededor del 85 % del factoring en España es sin recurso. El sin recurso suele ser más caro y el factor es más selectivo con los clientes que acepta, pero es la modalidad mayoritaria.
Con notificación o confidencial
En el factoring con notificación, tu cliente sabe que has cedido la factura y paga directamente al factor. En el confidencial, tu cliente no se entera y te sigue pagando a ti, y tú trasladas el cobro.
Con la Administración pública la regla es distinta. La Ley de Contratos del Sector Público (artículo 200) exige notificarle de forma fehaciente la cesión del derecho de cobro para que sea efectiva frente a ella.
Nacional o internacional
El factoring de exportación financia facturas a clientes en el extranjero y puede añadir la cobertura del riesgo de impago fuera de España. En el de importación, un factor en España garantiza a tu proveedor extranjero el cobro de lo que le compras.
Global o selectivo
Algunos contratos te comprometen a ceder toda la facturación de un cliente, o toda tu cartera. Otros te dejan elegir qué facturas ceder. El global suele salir más barato por factura, pero te ata: cedes también lo que no necesitabas adelantar.
Factoring y confirming: ¿qué diferencia hay?
Los dos financian facturas, pero los contrata una parte distinta. El factoring lo contrata quien vende, para cobrar antes lo que le deben. El confirming lo contrata quien compra: encarga a una entidad que pague a sus proveedores y les ofrece cobrar antes del vencimiento.
Si eres proveedor de una gran empresa, el confirming depende de que tu cliente lo tenga y te lo ofrezca. El factoring lo decides tú. Si lo que buscas es ordenar los pagos a tus propios proveedores, eso es confirming.
¿Cuánto cuesta el factoring?
No hay una tarifa única, y comparar ofertas por un solo porcentaje es el error más frecuente. El precio suele sumar tres partidas:
- Intereses por los días que te adelantan el dinero, hasta el vencimiento de la factura.
- Comisión de factoring, un porcentaje sobre el importe de cada factura. Suele ser más alta en la modalidad sin recurso, porque incluye la cobertura del impago.
- Gastos de estudio o de apertura, a veces por cada cliente que el factor tiene que analizar.
Lo que más mueve el precio es el plazo hasta el cobro, la solvencia de tu cliente y quién asume el impago.
Un ejemplo de cálculo
Los porcentajes son supuestos para ver la mecánica, no tarifas de mercado. Cedes una factura de 50.000 € que vence a 90 días. El factor anticipa el 90 % (45.000 €), cobra un interés del 6 % anual por los días anticipados y una comisión del 0,5 % sobre el importe de la factura:
- Intereses: 45.000 × 6 % × 90 ÷ 360 = 675 €.
- Comisión: 50.000 × 0,5 % = 250 €.
- Coste total: 925 €, un 1,85 % del importe de la factura por adelantar tres meses su cobro.
Haz esta cuenta con una factura real tuya y con cada oferta que recibas. Es la única comparación que vale.
¿Qué te piden para contratar factoring?
El factor estudia sobre todo a tu cliente, porque es quien va a pagar. Lo habitual es que mire:
- Que la factura corresponda a una venta o un servicio ya entregados y que tu cliente no la discuta.
- La solvencia de tu cliente, que el factor clasifica uno a uno y al que asigna un límite.
- Tu actividad: que factures con regularidad y que la relación con ese cliente sea estable.
- La documentación básica: facturas, contratos o pedidos que las respaldan, albaranes de entrega y los datos societarios y financieros de tu empresa.
Un cliente pequeño, muy nuevo o en un sector con muchos impagos puede quedarse fuera aunque tu empresa vaya bien.
Ventajas y desventajas del factoring
Ventajas:
- Cobras antes ventas que ya hiciste, sin esperar 60 o 90 días.
- Puedes delegar la gestión del cobro.
- En la modalidad sin recurso, te proteges frente a la insolvencia de un cliente.
- La financiación crece con tus ventas: cuanto más facturas, más puedes ceder.
Desventajas:
- Solo entra cuando la factura existe, y a menudo cuando tu cliente la ha conformado.
- El factor decide qué clientes acepta.
- Los contratos globales te obligan a ceder facturas que no necesitabas anticipar.
- Si hay notificación, tu cliente se entera, y no todas las relaciones comerciales lo llevan igual de bien.
- Si la entidad declara a la Central de Información de Riesgos del Banco de España (CIRBE), la operación figura en ella: con recurso, a nombre de tu empresa; sin recurso, a nombre de tu cliente. Si quieres entender qué ve tu banco, aquí tienes cómo funciona la financiación sin CIRBE.
¿Qué pasa si tu cliente no paga?
Depende de la modalidad. Con recurso, el factor te reclama lo que te adelantó y el impago es tuyo. Sin recurso, el factor asume la insolvencia de tu cliente, pero no un impago por desacuerdo sobre la factura o la entrega.
Antes de firmar, lee dos cláusulas: qué entiende el contrato por insolvencia y de cuántos días dispones para comunicar un impago. Ahí se decide, en la práctica, quién acaba pagando.
Factoring, anticipo de facturas y descuento comercial
Los tres convierten en caja lo que te deben, pero no entran en el mismo momento ni con las mismas ataduras.
| Aspecto | Factoring tradicional | Anticipo de Facturación de Kintai | Descuento comercial bancario |
|---|---|---|---|
| Qué se financia | Facturas emitidas, a menudo conformadas por tu cliente | Facturas, contratos firmados y pedidos en firme, pagarés, certificaciones de obra aprobadas, albaranes y contratos con la Administración | Pagarés, letras y, en algunos bancos, facturas |
| Cuándo entra | Cuando la factura existe | También antes de facturar, con un contrato o un pedido en firme | Cuando tienes el documento de cobro |
| Qué cedes | A menudo toda la facturación de un cliente o la cartera | Eliges qué facturas financiar de cada cliente | Cada efecto, dentro de tu línea de descuento |
| CIRBE | Depende de la entidad y de la modalidad | No se registra en el Banco de España | Consume riesgo en tu banco |
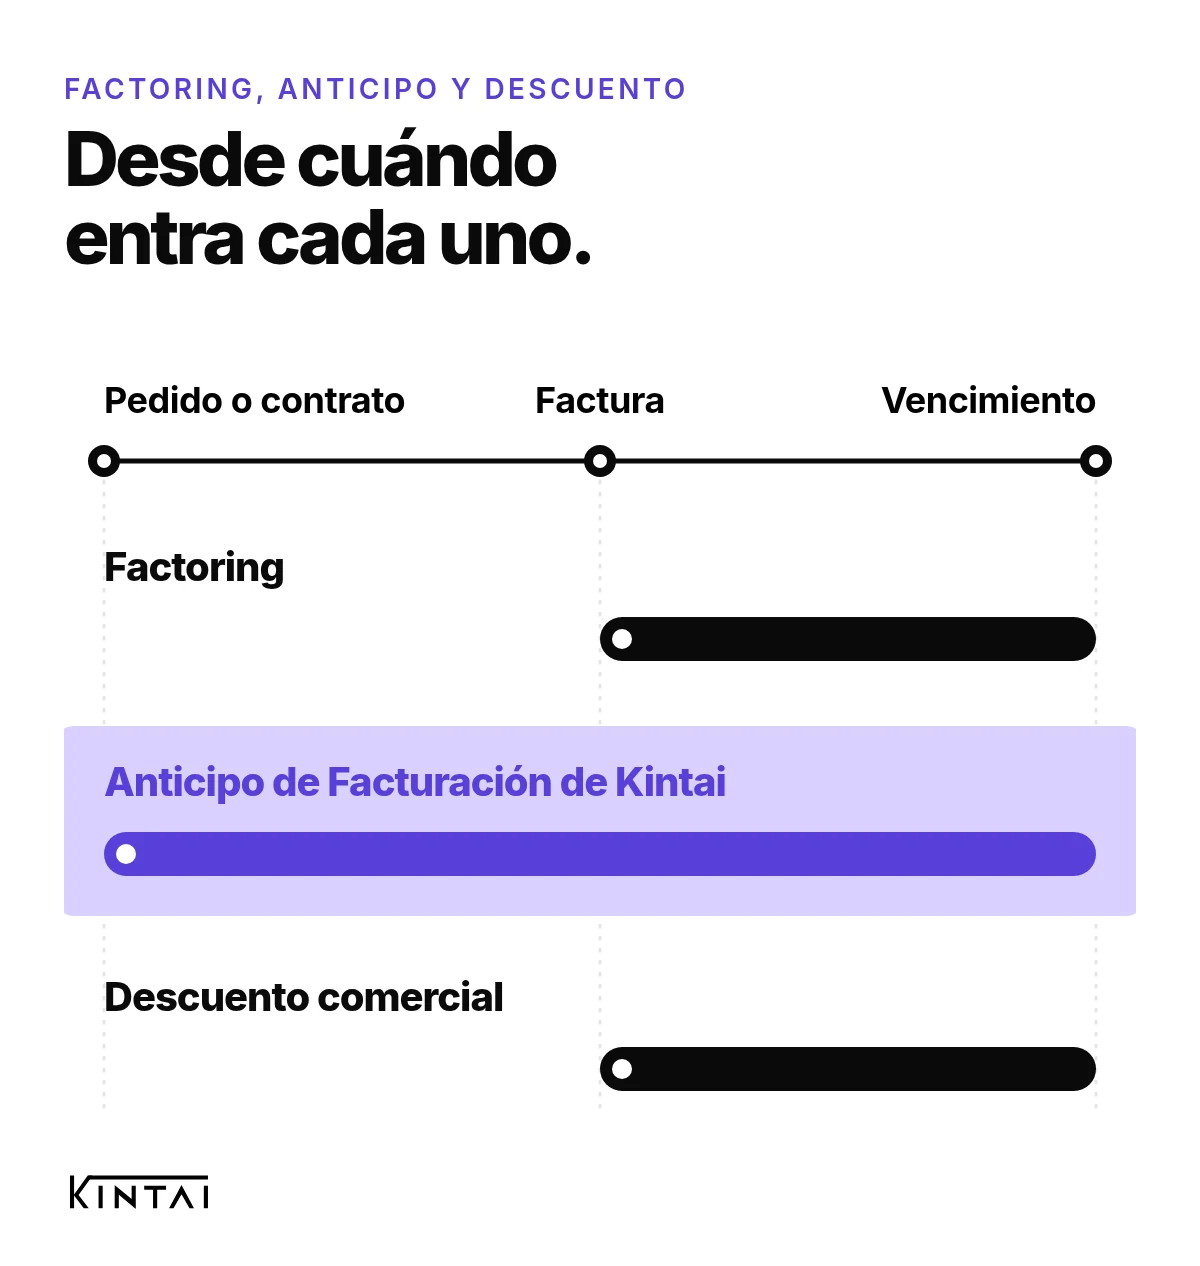
En Kintai trabajamos también con factoring: desde esquemas tradicionales con gestión de cobro hasta carteras de varios clientes. La diferencia es que no partimos de un único tipo de activo. Estructuramos la operación según lo que tienes pendiente de cobro, tu negocio y el riesgo real, y si quieres ver todas las opciones, están en financiación de circulante.
Si lo que necesitas es adelantar facturas sueltas sin comprometer toda tu cartera, empieza por qué es el anticipo de facturas y cómo funciona.
¿Cuándo te conviene el factoring y cuándo no?
- Te conviene si facturas mucho a pocos clientes grandes y solventes, el factor los acepta y quieres delegar el cobro o protegerte frente a su insolvencia.
- Te conviene menos si solo necesitas adelantar dos o tres facturas al trimestre. Un contrato global te pide ceder mucho más de lo que necesitas, y pagas por esa estructura.
- No te resuelve la tensión de caja que empieza antes de facturar: compras material, pagas al equipo, produces y solo al final entregas. Durante esas semanas no hay factura que ceder.
- Tampoco es para ti si tu cliente discute a menudo las facturas o paga sin regularidad. Ningún factor va a asumir ese riesgo, y con recurso el problema vuelve a ti.
Nuestra opinión: el factoring funciona muy bien cuando el problema es el calendario de cobro de clientes buenos. Cuando el problema es otro, como un pedido grande que hay que financiar antes de entregar, conviene mirar otra herramienta. Ahí el factoring no llega, y no es un defecto: no está diseñado para eso.
¿Tienes facturas, contratos o pedidos que no quieres esperar a cobrar? Un asesor revisa tu caso y te envía una propuesta con importe, plazo y condiciones; la respuesta llega en 24–48 horas. Solicita el anticipo de facturas.
Preguntas frecuentes sobre el factoring
¿Qué es un contrato de factoring?
Es el acuerdo marco entre tu empresa y el factor. Fija qué clientes se aceptan y con qué límite, qué porcentaje de cada factura se anticipa, la modalidad (con o sin recurso, con o sin notificación), si cedes toda la facturación o solo una parte, la duración y el precio.
¿Qué diferencia hay entre el factoring y el descuento de facturas?
El descuento comercial es un producto bancario: el banco te adelanta el importe de pagarés o facturas «salvo buen fin». Si no se pagan, el impago vuelve a ti y la operación consume riesgo en tu línea. El factoring puede incluir además la gestión del cobro y, sin recurso, la cobertura de la insolvencia de tu cliente.
¿El factoring aparece en la CIRBE?
Depende de quién lo dé y de la modalidad. Las entidades que declaran a la Central de Información de Riesgos registran el factoring con recurso a nombre de tu empresa y el sin recurso a nombre de tu cliente, según la Circular 1/2013 del Banco de España. La financiación con Kintai no se registra en el Banco de España.
¿El factoring cuenta como deuda en el balance?
Depende de quién soporte el riesgo. Si es sin recurso y el factor asume de verdad el riesgo de impago, la factura suele salir de tu balance. Si es con recurso, lo normal es que sigas registrando la factura y una deuda con el factor. Confírmalo con tu asesor o tu auditor, porque depende de cómo esté redactado el contrato.
¿Compensa el factoring si mi cliente ya me paga a 60 días?
Puede compensar si esos 60 días te obligan a tirar de póliza o a retrasar pagos, o si quieres cubrir la insolvencia de ese cliente. Calcula el coste total con una factura real y compáralo con lo que te cuesta hoy financiar esa espera.
¿Puedo tener factoring y usar Kintai a la vez?
Depende de tu contrato de factoring. Si te obliga a ceder toda la facturación de un cliente, esas facturas ya no están disponibles para otra financiación, y nunca se puede ceder dos veces la misma factura. Lo que tu factoring no cubre, como los contratos firmados y los pedidos en firme antes de facturar, es lo que puedes plantearnos: un asesor revisa tu caso y te envía una propuesta.
Fuentes
- El sector en cifras 2025. Asociación Española de Factoring.
- Qué es el factoring: conceptos, modalidades y servicios. Asociación Española de Factoring.
- Observatorio de la Morosidad, segundo semestre de 2025. CEPYME.
- Factoring. Portal del Cliente Bancario, Banco de España.
- Código de Comercio, artículos 347 y 348. BOE.
- Código Civil, artículos 1526 y siguientes. BOE.
- Ley 1/1999, disposición adicional tercera. BOE.
- Ley 9/2017, de Contratos del Sector Público, artículo 200. BOE.
- Circular 1/2013 del Banco de España, sobre la Central de Información de Riesgos. BOE.